
Sommaire
Quitter son entreprise ou fermer sa boîte génère suffisamment de stress. Pourquoi rajouter une couche de frustration en abandonnant ce MacBook ou ce smartphone professionnel que l'on connaît par cœur ? Garder son outil de travail reste tout à fait envisageable, à condition de jouer selon les règles. Car derrière cette petite opération de rachat plane une ombre redoutable, le redressement fiscal.
Racheter le matériel de son entreprise est parfaitement légal si la transaction s'effectue au juste prix. Pour éviter que l'URSSAF ne qualifie cet achat d'avantage en nature, le matériel doit être cédé à sa valeur nette comptable ou à sa valeur vénale. Une facture de cession en bonne et due forme est obligatoire.
Salarié ou dirigeant : qui a le droit de racheter le matériel ?
La loi française autorise une société à céder ses actifs sans aucun problème. Mais soyons clairs, en 2026, les contrôles de l'URSSAF se sont considérablement durcis. L'administration traque le moindre contournement des règles salariales. Les enjeux diffèrent radicalement selon votre statut dans la structure.
Le salarié sur le départ (démission, licenciement)
Vous quittez votre poste et voulez embarquer l'ordinateur qui vous accompagne au quotidien. La situation paraît logique. Sauf que votre employeur n'a strictly aucune obligation d'accepter. Il faut engager une véritable négociation.
Si la direction donne son feu vert, le rachat s'organise en parallèle des formalités de sortie. Je remarque souvent que ces démarches administratives patinent au moment de la rupture du contrat. Si vous vous retrouvez dans cette zone de flottement, je vous invite à lire notre dossier Que faire si mon patron traîne pour mon solde de tout compte.
Le dirigeant (liquidation, changement de statut)
Pour un patron de SASU ou d'EURL, la dynamique change du tout au tout. Vous liquidez votre boîte ou changez de statut juridique ? Récupérer les actifs à titre personnel paraît évident. Mais attention au piège, il s'avère particulièrement toxique. Si vous récupérez le matériel informatique de fonction à un prix dérisoire pour équiper la maison, le fisc flaire l'abus de bien social et frappe fort. Vous devez impérativement traiter avec votre propre entité comme un acheteur externe.
Comment fixer le juste prix et éviter le redressement URSSAF
Nous touchons ici au nerf de la guerre. Céder un équipement sous sa valeur réelle génère mécaniquement un avantage en nature déguisé. L'administration se montre d'une sévérité absolue sur ce point. Elle sanctionnera l'entreprise par un redressement massif sur les cotisations sociales manquantes. Deux méthodes mathématiques permettent de s'en protéger efficacement.
Se baser sur la valeur nette comptable (VNC)
Sur le plan comptable, c'est la voie royale. La valeur nette comptable correspond au prix d'achat de départ, amputé des amortissements cumulés au fil du temps. Il est impossible de contester ce chiffre.
Prenons un cas très concret. Votre société acquiert un PC à 1500 euros hors taxes. Cette immobilisation subit un amortissement classique sur trois ans, soit 500 euros de décote annuelle. Vous décidez de le racheter au bout de deux ans. Sa VNC s'élève exactement à 500 euros. Vous payez cette somme précise et vous devenez inattaquable lors d'un contrôle de routine.
Utiliser la valeur vénale (prix du marché)
Votre ordinateur a quatre ans et se retrouve totalement amorti au bilan ? Sa VNC tombe à zéro. Pourtant, la loi interdit formellement de le céder gratuitement ou pour une bouchée de pain. La transaction doit obligatoirement s'appuyer sur la valeur vénale, c'est-à-dire le prix du marché de l'occasion.
Pour justifier ce prix en cas de contrôle URSSAF, réalisez trois captures d'écran sur des plateformes d'occasion fiables (comme BackMarket ou Leboncoin) pour un modèle d'ordinateur identique, avec la même année de sortie et la même usure. Conservez précieusement ces preuves dans le dossier de cession.
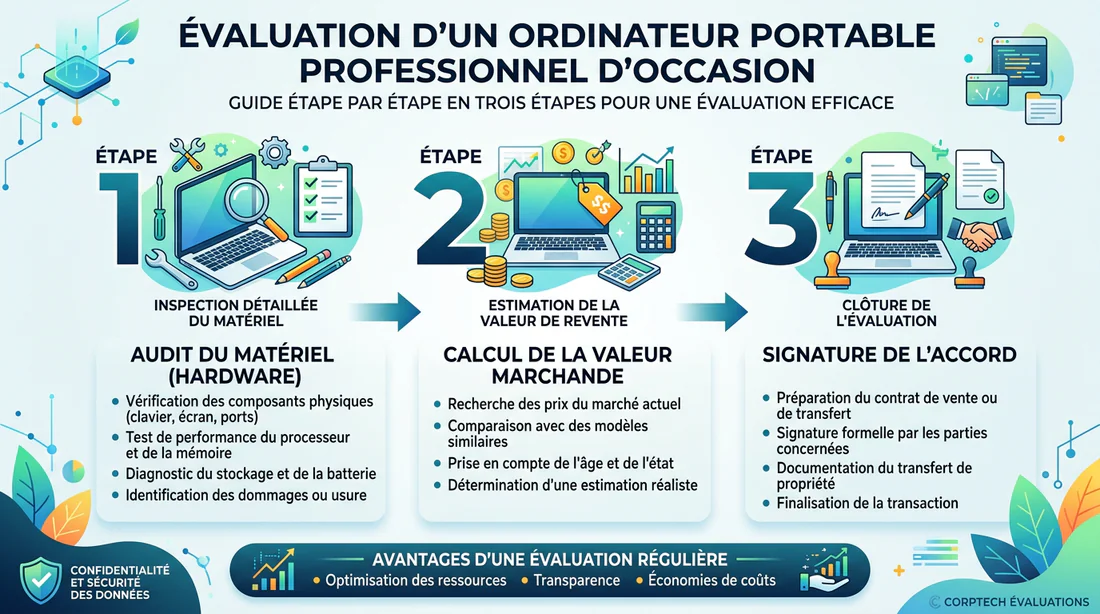
3 étapes obligatoires pour encadrer légalement le rachat
Je vous recommande de bétonner votre dossier juridique. Voici la marche à suivre pour ne laisser aucune faille à l'administration fiscale.
1. Rédiger une convention de cession
Les accords verbaux passés entre deux portes n'ont aucune valeur. La loi exige un document écrit pour sceller le transfert de propriété. Une convention de cession officielle acte la vente et libère l'entreprise de ses responsabilités matérielles. Ce papier doit mentionner très clairement l'effacement intégral des données confidentielles du disque dur avant la remise physique de la machine.
2. Émettre une facture de revente avec ou sans TVA
L'entreprise cède le matériel, elle doit donc éditer une facture de cession en bonne et due forme. C'est la garantie absolue d'une opération transparente.
Cette facture réclame plusieurs mentions obligatoires. On y retrouve l'identité de la société avec son SIRET, l'adresse de l'acheteur privé, ainsi que la date précise de la vente. Le document doit aussi lister le matériel avec une précision chirurgicale, en indiquant la marque, le modèle et surtout le numéro de série de l'appareil. Enfin, les montants HT et TTC, assortis du taux de TVA appliqué, doivent figurer clairement.
Concernant la TVA, la règle de 2026 s'avère implacable. Si la société a récupéré la taxe lors de l'achat initial, elle facture obligatoirement cette même TVA lors de la revente au salarié ou au dirigeant.
3. Traiter le paiement et l'enregistrement comptable
L'argent transféré doit laisser une empreinte irréfutable. Je conseille systématiquement d'exiger un virement bancaire du compte personnel de l'acheteur vers le compte pro de l'entité. En parallèle, l'expert-comptable actera la sortie de cet actif du bilan et qualifiera la somme encaissée de produit exceptionnel.
Matériel informatique vs véhicule de fonction : tableau comparatif des règles
L'approche juridique diffère lourdement selon la nature de l'actif convoité. Ce tableau comparatif vous évitera de commettre une faute stratégique grave face à l'URSSAF.
| Type de bien cédé | Méthode d'évaluation conseillée | Formalités administratives spécifiques | Risques URSSAF en cas de sous-évaluation |
|---|---|---|---|
| Matériel informatique (PC, Smartphone) | VNC ou Valeur vénale | Formatage des disques, retrait des accès réseaux | Requalification immédiate en avantage en nature |
| Mobilier de bureau (Bureaux, chaises ergonomiques) | Valeur vénale | Constat d'état d'usure recommandé | Faible, mais risque de rejet par le comptable |
| Véhicule d'entreprise | Valeur à l'Argus (stricte) | Déclaration de cession officielle, changement de carte grise | Très élevé, requalification possible en abus de bien social majeur |
Racheter le matériel de sa propre structure demande simplement un peu de méthode. Qu'il s'agisse d'appliquer la valeur nette comptable ou de fouiller les annonces pour déterminer un prix d'occasion honnête, la transparence reste votre meilleur bouclier. Une facture irréprochable et un virement bien tracé coupent l'herbe sous le pied des contrôleurs fiscaux.
Quel équipement visez-vous pour votre prochain départ ? Préparez vos arguments dès aujourd'hui et commencez à archiver les annonces qui justifieront votre offre de rachat. Si vous doutez de la procédure, cherchez sur YouTube la conférence vidéo « Rachat de matériel informatique en entreprise et redressement URSSAF », tournée par des avocats en droit social. C'est une excellente base pour affûter vos arguments juridiques.
FAQ
Puis-je racheter mon PC professionnel pour 1 euro symbolique ?
Oubliez cette idée. Vendre un matériel fonctionnel pour 1 euro symbolique s'avère totalement illégal dans ce contexte précis. Lors d'un contrôle, l'URSSAF requalifiera immédiatement l'écart entre cet euro et la valeur réelle de l'appareil en avantage en nature. Le couperet tombe, l'entreprise et le salarié paient des pénalités sur ce montant dissimulé.
L'entreprise peut-elle me retenir le montant sur mon dernier salaire ?
La loi interdit la compensation directe entre une dette salariale, comme votre solde de tout compte, et l'achat d'un bien de l'entreprise. L'acquisition du téléphone ou de l'ordinateur nécessite une transaction distincte. Le paiement s'effectue totalement en dehors du circuit de la paie.
Que se passe-t-il concernant les licences de logiciels professionnels ?
Les licences professionnelles comme la suite Adobe ou des logiciels métiers exclusifs appartiennent à la société. Elles ne suivent jamais la vente du matériel physique. Le service informatique formate obligatoirement la machine avant la cession définitive. Vous récupérez l'ordinateur nu, vidé de ses accès réseaux et de ses programmes pros.